Un carnet de commandes prometteur ne garantit pas qu’une activité couvrira ses dépenses. Avant de signer un bail, de commander du matériel ou de quitter un emploi, calculer le seuil de rentabilité permet de transformer une idée commerciale en objectif mesurable : combien faudra-t-il vendre, à quel prix et avec quelle marge ? La réponse doit ensuite être confrontée à la demande réelle, aux capacités de production et aux besoins de trésorerie.
Pour suivre cette démarche, prenons le cas fictif de Léa, qui prépare une activité de vente d’accessoires de bureau écoresponsables. Ses hypothèses serviront à construire un calcul complet, puis à tester les décisions susceptibles de rendre son projet plus solide.
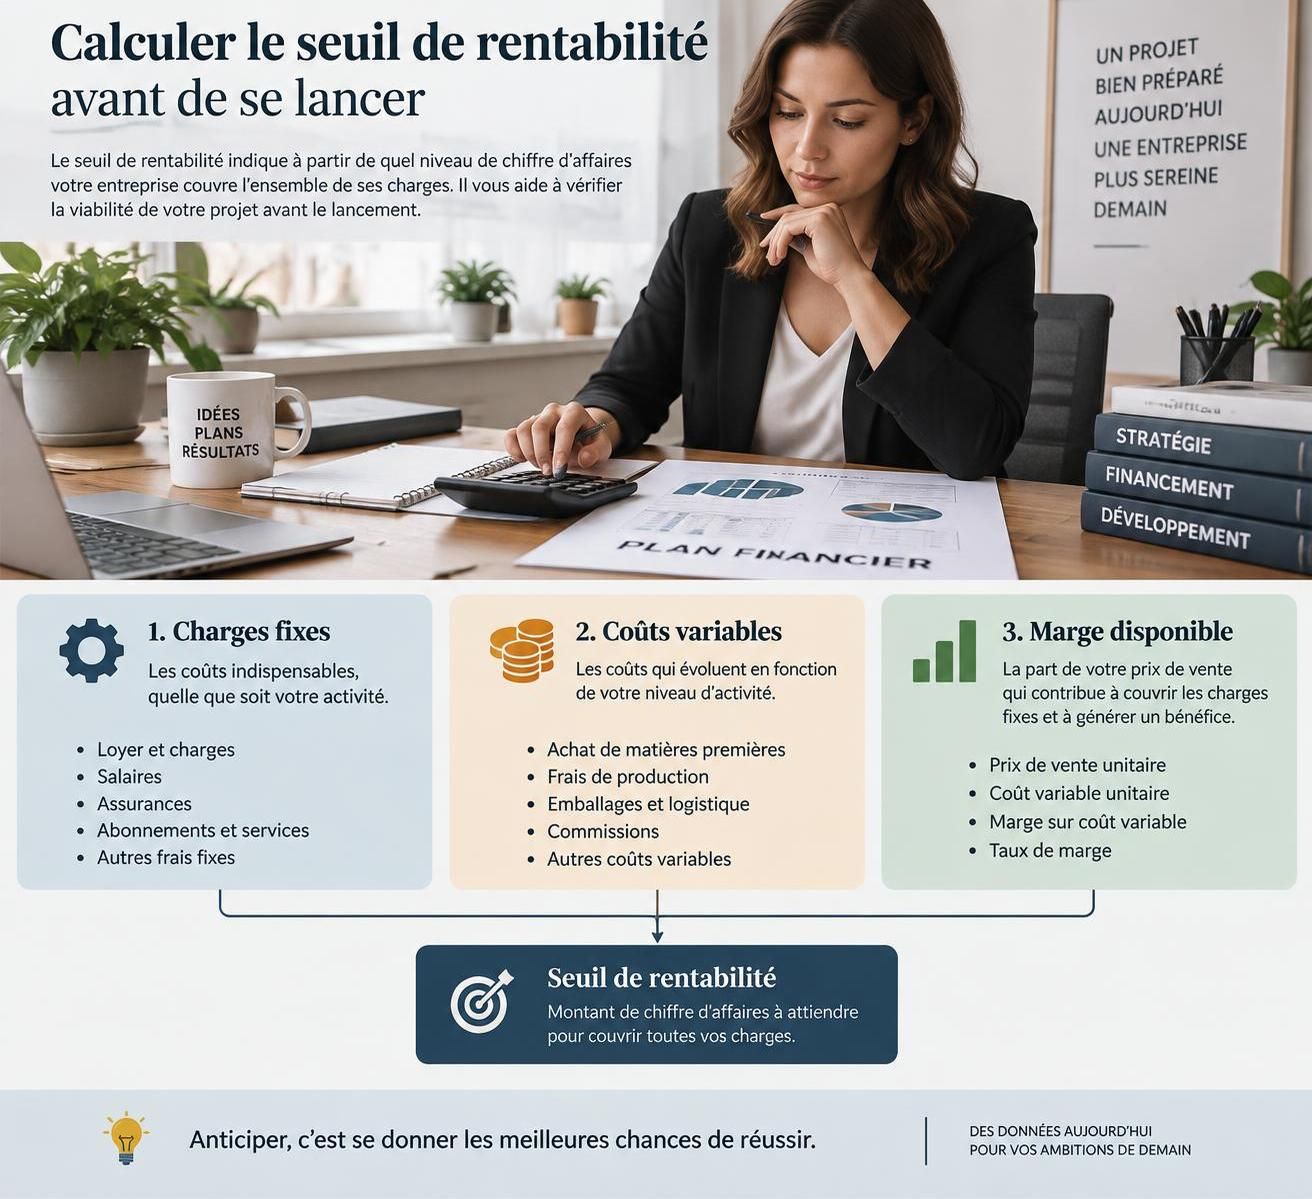
1. Identifier les coûts fixes et les coûts variables avant de calculer son seuil de rentabilité
Définir le périmètre du calcul dans le prévisionnel financier
Le premier travail ne consiste pas à appliquer une formule, mais à préciser ce qu’elle doit mesurer. Léa choisit d’étudier une année complète d’exploitation, avec des dépenses et des recettes rattachées à cette même période.
Cette cohérence évite une erreur classique : comparer un abonnement mensuel à un chiffre d’affaires annuel, ou intégrer douze mois de ventes alors que l’ouverture interviendra en septembre. Pour une création, il peut être utile de distinguer le premier exercice réel et une année complète en régime de fonctionnement stabilisé.
Le calcul doit également préciser le résultat recherché. Un équilibre d’exploitation n’intègre pas nécessairement les mêmes éléments qu’un équilibre tenant compte des intérêts d’emprunt ou d’un objectif personnel de rémunération.
Classer les dépenses selon leur comportement économique
Les coûts fixes sont supportés même lorsque les ventes sont nulles, dans les limites de capacité retenues. Ils comprennent notamment le loyer, les assurances, les abonnements logiciels, les honoraires comptables et certains frais de personnel.
Les coûts variables suivent directement l’activité : achats de marchandises vendues, emballages, commissions commerciales ou frais de paiement proportionnels. Chez Léa, chaque accessoire vendu entraîne ainsi un ensemble de dépenses directement attribuables à cette vente.
Certaines factures demandent une ventilation. Un contrat logistique peut associer un forfait mensuel et un prix par colis ; l’électricité d’un atelier peut comprendre un abonnement incompressible et une consommation liée aux machines.
- Local et abonnements : inscrire la part récurrente dans les dépenses structurelles.
- Achats et emballages : déterminer un coût moyen par article effectivement vendu.
- Transport : distinguer les livraisons facturées au client de celles supportées par l’entreprise.
- Paiement et plateformes : intégrer les commissions, y compris lorsqu’elles semblent faibles.
- Retours et remises : estimer leur effet sur la recette nette et les frais de traitement.
Cette dernière ligne mérite une attention particulière dans le commerce en ligne. Un produit retourné peut générer des frais sans produire de revenu définitif : raisonner uniquement à partir du tarif affiché surestime alors la contribution réelle d’une commande.
Ne pas confondre charges, investissements et sorties de trésorerie
L’achat d’un équipement durable ne constitue généralement pas une charge intégrale de l’année : il est immobilisé, puis amorti selon les règles applicables. La dotation annuelle entre dans le calcul comptable, tandis que le paiement de la machine figure dans le budget de trésorerie.
De même, le remboursement du capital d’un emprunt n’est pas une charge du compte de résultat, contrairement aux intérêts. Mélanger ces éléments produit un indicateur hybride, difficile à interpréter et à présenter à un financeur.
La rémunération de Léa exige également un traitement adapté à son statut. Lorsqu’un prélèvement personnel ne constitue pas une charge comptable, son besoin de revenu doit néanmoins apparaître dans un objectif économique distinct, avec les cotisations correspondantes.
Enfin, les montants sont normalement retenus hors taxes lorsque la TVA est récupérable. En franchise de TVA, les achats incluent généralement la taxe non récupérable : la bonne base est celle qui représente réellement un produit ou une charge pour l’activité.
2. Calculer la marge sur coûts variables et appliquer la formule du seuil de rentabilité
Construire un exemple chiffré cohérent
Pour son année complète de référence, Léa envisage un prix moyen de 80 euros HT par article. Le coût directement associé à chaque vente atteint 32 euros, tandis que les charges structurelles annuelles s’élèvent à 36 000 euros.
Son chiffre d’affaires prévisionnel est fixé à 120 000 euros HT, soit 1 500 articles vendus. Toutes ces données sont fictives : elles illustrent une méthode et ne constituent pas des références sectorielles.
La marge sur coûts variables unitaire correspond à la différence entre le prix de vente et le coût directement déclenché par la transaction. Chaque article laisse donc 48 euros pour absorber les dépenses structurelles, puis contribuer au bénéfice.
À ce stade, ces 48 euros ne sont pas un gain net. Tant que le loyer, les assurances et les autres charges annuelles ne sont pas couverts, ils servent d’abord à réduire la perte initiale.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Chiffre d’affaires annuel envisagé | 1 500 × 80 € | 120 000 € HT |
| Charges variables annuelles | 1 500 × 32 € | 48 000 € |
| Contribution annuelle | 120 000 − 48 000 | 72 000 € |
| Taux de contribution | 72 000 / 120 000 | 60 % |
| Seuil de rentabilité | 36 000 / 0,60 | 60 000 € HT |
| Quantité nécessaire | 36 000 / 48 | 750 articles |
| Résultat prévisionnel simplifié | 72 000 − 36 000 | 36 000 € |
Utiliser correctement le taux de contribution
La formule centrale est la suivante : seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Dans le calcul, un taux de 60 % doit être saisi sous la forme 0,60, et non 60.
Cette précision paraît élémentaire, mais une mauvaise saisie suffit à rendre le résultat inutilisable. Pour contrôler son tableur, Léa vérifie qu’à 60 000 euros de recettes, les dépenses proportionnelles représentent 24 000 euros et la contribution restante 36 000 euros.
Cette dernière somme correspond exactement aux frais structurels : l’équilibre est donc confirmé. Au-delà, chaque vente supplémentaire apporte 48 euros au résultat, à condition que ni les prix ni les capacités nécessaires ne changent.
Il ne faut pas confondre ce pourcentage avec un taux calculé sur le coût d’achat. Ici, la référence est bien le chiffre d’affaires : utiliser une autre définition de marge dans le dénominateur fausserait immédiatement le calcul.
Adapter la méthode aux services et aux offres multiples
Pour une prestation, l’unité peut être une heure, une journée ou un dossier. Un consultant facturant 600 euros HT par jour, avec 60 euros de frais variables et 30 000 euros de charges annuelles, dégage 540 euros de contribution quotidienne.
Il doit donc facturer environ 55,56 journées, soit 56 journées entières pour dépasser son équilibre. Ce résultat devra ensuite être confronté au temps consacré à la prospection, à l’administration et aux périodes sans mission.
Lorsque plusieurs produits coexistent, le taux global dépend de leur répartition dans les ventes. Une moyenne doit être pondérée par le chiffre d’affaires attendu de chaque gamme, et non calculée en donnant le même poids à tous les articles.
Si Léa développe une collection moins contributive, le montant nécessaire pour équilibrer l’activité peut augmenter malgré une progression des recettes. La formule n’est fiable que si la composition des ventes reste cohérente avec les hypothèses retenues.
3. Vérifier avec l’étude de marché si le volume de ventes est atteignable
Transformer le seuil comptable en objectifs commerciaux
Le calcul de Léa fait apparaître un minimum de 750 articles par an. Mais cette quantité n’a de valeur opérationnelle que si elle est traduite en rythme commercial et rapprochée du fonctionnement concret de l’entreprise.
Sur 46 semaines de vente, cela représente environ 16,3 articles par semaine. Son objectif de 1 500 unités exige, lui, près de 32,6 ventes hebdomadaires : le niveau d’ambition est donc deux fois supérieur au minimum comptable.
La différence n’est pas anodine. Atteindre l’équilibre peut être réaliste alors que le bénéfice annoncé dans le dossier reste trop optimiste ; il faut examiner séparément ces deux promesses.
L’étude de marché sert précisément à relier ces objectifs à des comportements observables. Elle doit renseigner le nombre de clients accessibles, leur fréquence d’achat, leur sensibilité au prix et les solutions concurrentes auxquelles ils ont déjà recours.
Relier la demande aux canaux d’acquisition
Supposons que Léa vende principalement sur son site et qu’une commande contienne un seul article. Avec une hypothèse de conversion de 2 %, atteindre 750 commandes demanderait environ 37 500 visites qualifiées sur l’année.
Ce taux est une hypothèse de travail, pas une moyenne garantie. Il doit être testé, car une audience peu ciblée peut générer beaucoup de visites sans produire suffisamment d’achats.
Pour viser 1 500 commandes dans les mêmes conditions, il faudrait environ 75 000 visites. Léa doit alors identifier leur provenance : recherche naturelle, publicité, partenaires, clientèle existante ou présence sur des événements professionnels.
Le budget nécessaire pour obtenir cette audience doit retrouver sa place dans les dépenses. Une campagne publicitaire ne peut pas être présentée comme indispensable au développement commercial tout en restant absente du modèle économique.
Un test limité apporte des éléments plus solides qu’une simple déclaration d’intérêt. Une petite série vendue au prix envisagé permet d’observer les objections, les retours, les délais de décision et le coût d’acquisition réel.
Contrôler la capacité de production et de livraison
La demande ne constitue qu’une moitié du problème : encore faut-il pouvoir servir les clients. Si Léa peut préparer et expédier 35 articles par semaine pendant 46 semaines, sa capacité annuelle atteint 1 610 unités.
Son objectif de 1 500 ventes mobiliserait environ 93 % de cette capacité. Une telle utilisation laisse peu de place aux erreurs de préparation, aux ruptures de stock, aux retours ou à une indisponibilité personnelle.
Que se passe-t-il si une commande importante arrive en période chargée ? Si elle impose une aide extérieure, les dépenses augmentent et le calcul initial doit être adapté.
Cette logique vaut aussi pour un restaurant, un cabinet ou un atelier. Un niveau de recettes mathématiquement suffisant peut rester inaccessible si les horaires, les équipements ou les compétences disponibles limitent le service rendu.
Évaluer la solidité des hypothèses avant de s’engager
Pour chaque prévision importante, Léa conserve une justification : devis fournisseur, résultat de test, entretien client ou capacité chronométrée. Elle distingue les données confirmées des estimations encore fragiles.
Cette démarche facilite les échanges avec les partenaires financiers. Plutôt que d’affirmer qu’elle captera une petite part d’un marché immense, elle montre comment obtenir un nombre précis de commandes avec des moyens identifiés.
Un objectif crédible repose sur trois preuves complémentaires : des clients accessibles, une acquisition finançable et une capacité suffisante pour livrer. Une fois ces conditions examinées, il reste à déterminer quand les recettes couvriront effectivement les charges.
4. Calculer le point mort et anticiper les besoins de trésorerie du lancement
Passer d’un montant à une durée d’activité
Le seuil exprimé en euros répond à la question du niveau de recettes nécessaire. Le point mort apporte une lecture temporelle : à quel moment de la période cet équilibre sera-t-il atteint ?
Lorsque l’activité est supposée régulière, la formule est : point mort = seuil de rentabilité / chiffre d’affaires annuel prévu × nombre de jours de la période. Il faut choisir une convention et la conserver pour comparer les scénarios.
Dans le cas de Léa, le calcul donne 60 000 / 120 000 × 365, soit 182,5 jours. L’équilibre serait donc atteint théoriquement au cours du 183e jour d’une année d’exploitation complète.
Avec une convention de 360 jours, le résultat serait de 180 jours. Cette différence ne traduit pas une amélioration économique : elle provient uniquement de la base de calcul retenue.
Tenir compte de la montée en charge et de la saisonnalité
Cette estimation suppose des ventes uniformes, ce qui correspond rarement à un démarrage. Les premières semaines peuvent être consacrées à la visibilité, aux démonstrations et à la constitution d’une clientèle.
Pour ses accessoires de bureau, Léa envisage aussi une concentration des commandes à certaines périodes. Une moyenne annuelle masquerait alors des mois peu actifs, pendant lesquels le loyer et les abonnements continueraient à être payés.
La solution consiste à construire un calendrier mensuel. Pour chaque mois, elle estime les ventes, les dépenses directement associées et les frais structurels de la période, puis suit le résultat cumulé.
Le véritable franchissement apparaît lorsque ce cumul devient positif. Il faut toutefois poursuivre l’observation : une période ultérieure déficitaire peut faire repasser le cumul sous zéro.
Cette lecture évite de présenter une date théorique comme une certitude. Elle permet aussi de préparer des actions ciblées, par exemple des précommandes avant une période creuse ou une prospection renforcée avant un pic saisonnier.
Distinguer rentabilité et argent disponible en banque
Une activité peut afficher un bénéfice tout en manquant de liquidités. Les fournisseurs peuvent demander un acompte, les stocks doivent être constitués avant leur vente et les clients professionnels peuvent régler après livraison.
Imaginons que Léa accorde un paiement à trente jours à une entreprise cliente. La vente peut contribuer au résultat avant que l’argent ne soit encaissé, alors que les marchandises et l’expédition ont déjà été payées.
Le plan de financement doit donc couvrir les investissements initiaux, les besoins liés au cycle d’exploitation et une réserve adaptée aux risques identifiés. Le seul calcul de l’équilibre annuel ne permet pas de déterminer ce montant.
Un budget de trésorerie mensuel complète l’analyse en enregistrant les encaissements et décaissements aux dates prévues. Il tient notamment compte des échéances fiscales, sociales, bancaires et des opérations de TVA lorsqu’elles s’appliquent.
Prévoir un coussin plutôt qu’une date rassurante
Léa teste un retard de lancement, un règlement client décalé et une commande de stock plus importante que prévu. Elle cherche le point le plus bas de sa trésorerie dans chacune de ces situations.
Ce creux indique les ressources à sécuriser avant l’ouverture, sans confondre financement et revenu commercial. Un emprunt alimente le compte bancaire, mais ne rend pas l’exploitation bénéficiaire.
La date d’équilibre renseigne sur la trajectoire économique ; le budget de trésorerie vérifie que l’entreprise peut tenir jusque-là. Les deux lectures doivent rester séparées tout en reposant sur les mêmes hypothèses.
5. Tester plusieurs scénarios et suivre son seuil de rentabilité après le lancement
Mesurer l’effet d’une baisse des prix
Avant de fixer son tarif, Léa simule une remise de 10 %. Son prix passe de 80 à 72 euros HT, tandis que le coût unitaire reste à 32 euros.
La contribution par article tombe alors de 48 à 40 euros. Avec 36 000 euros de dépenses structurelles, il faut vendre 900 unités, soit un chiffre d’affaires de 64 800 euros HT, pour atteindre l’équilibre.
La réduction tarifaire paraît modérée, mais elle oblige à vendre 20 % d’articles supplémentaires par rapport aux 750 initialement nécessaires. Cette démonstration rend visible le coût d’une promotion permanente.
Une remise peut néanmoins être pertinente si elle déclenche suffisamment d’achats supplémentaires, réduit un stock coûteux ou améliore l’acquisition de clients récurrents. Son intérêt doit être chiffré plutôt que supposé.
Comparer les leviers de prix, d’achat et de structure
À l’inverse, un prix porté à 84 euros, avec un coût direct inchangé, laisse 52 euros par article. Le minimum devient environ 692,31 unités, soit 693 articles entiers à vendre.
Le seuil théorique correspondant atteint environ 58 154 euros HT ; vendre 693 unités génère 58 212 euros. L’arrondi doit donc être réalisé dans le bon sens pour ne pas annoncer un équilibre avant qu’il soit réellement atteint.
Une négociation fournisseur peut produire un effet comparable sans modifier le prix client. Si le coût direct diminue, chaque transaction finance une plus grande part des dépenses structurelles.
Réduire un abonnement inutile ou choisir un local moins cher agit autrement : le montant à absorber baisse directement. En revanche, vendre davantage ne réduit pas mécaniquement le seuil ; cela aide à le franchir plus vite, tant qu’aucun nouveau palier de dépenses n’apparaît.
Si un recrutement fait passer les frais annuels de 36 000 à 42 000 euros, avec un taux de contribution maintenu à 60 %, le nouvel équilibre atteint 70 000 euros HT. La croissance doit donc être analysée avec les ressources supplémentaires qu’elle exige.
Calculer une marge de sécurité et un objectif de bénéfice
La marge de sécurité mesure l’écart entre les recettes prévues et le minimum nécessaire. Dans le scénario initial, elle atteint 120 000 − 60 000, soit 60 000 euros, représentant 50 % du chiffre d’affaires attendu.
Ce pourcentage indique la baisse théorique supportable avant de devenir déficitaire, à structure et taux de contribution inchangés. Il ne garantit pas que les liquidités permettront d’absorber cette baisse pendant plusieurs mois.
Pour viser un résultat de 12 000 euros dans le périmètre retenu, Léa remplace les seules charges structurelles par leur somme avec ce bénéfice souhaité. Elle obtient ainsi (36 000 + 12 000) / 0,60 = 80 000 euros HT de recettes nécessaires.
Cette formule distingue clairement survivre économiquement et dégager le rendement attendu. Les prélèvements, impôts ou objectifs personnels non intégrés au périmètre demandent ensuite un traitement complémentaire.
Actualiser le tableau de bord avec les données réelles
Après l’ouverture, Léa compare chaque mois le prix moyen réellement obtenu, les achats consommés, les commissions et les frais récurrents aux hypothèses initiales. Elle explique les écarts avant de modifier ses objectifs.
Une hausse des recettes accompagnée d’une baisse de contribution peut signaler trop de remises ou une évolution défavorable des gammes vendues. À l’inverse, un meilleur panier moyen peut compenser un nombre de commandes inférieur aux attentes.
Le recalcul devient indispensable après un changement de tarif, de fournisseur, de local ou d’organisation. Le bon indicateur n’est pas celui qui rassure au lancement, mais celui qui reste relié aux décisions et aux conditions réelles d’exploitation.
Questions fréquentes sur le calcul du seuil de rentabilité avant création
Peut-on calculer son seuil de rentabilité sans avoir encore réalisé de ventes ?
Oui. Le calcul repose alors sur des hypothèses documentées : devis fournisseurs, tarifs testés, budget de fonctionnement et estimation des ventes. Plusieurs scénarios permettent de mesurer la sensibilité du projet avant de remplacer progressivement ces hypothèses par des données réelles.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité désigne le chiffre d’affaires ou la quantité nécessaire pour couvrir les charges retenues. Le point mort exprime le délai nécessaire pour atteindre cet équilibre. Une conversion fondée sur un rythme moyen doit être affinée lorsque les ventes sont saisonnières.
Comment calculer le seuil lorsque plusieurs produits ont des marges différentes ?
Il faut calculer une contribution globale à partir du chiffre d’affaires prévu pour chaque gamme et de ses dépenses variables. Le taux obtenu dépend du mix des ventes. Si leur répartition change, le seuil doit être recalculé.
Que signifie une marge sur coûts variables nulle ou négative ?
Avec une contribution nulle, les ventes ne financent aucune charge fixe. Si elle est négative, chaque vente supplémentaire dégrade le résultat dans les conditions retenues. Il faut revoir le prix, les dépenses directement associées ou l’offre avant de rechercher davantage de volume.
À quelle fréquence faut-il mettre à jour le calcul ?
Un suivi mensuel est utile au démarrage, avec un recalcul immédiat lorsqu’une hypothèse importante change : prix, achats, recrutement, loyer ou composition des ventes. L’indicateur doit être rapproché du résultat prévisionnel et du budget de trésorerie.